
10月储能招中标市场呈现招标规模明显收缩、中标规模结构分化及EPC价格阶段性反弹的特点。招标与中标规模走势明显分化,项目招标与定标节奏的呈现明显阶段性错位。10月储能招标市场进一步收缩,储能系统和EPC(含PC)招标环比下降30.7%和61.5%,而EPC中标规模逆势增长再创年内单月新高。
2026年10月招中标市场速览:
- 储能系统招标规模2.5GW/7.6GWh,环比-28.6%/-30.7%;中标规模1.6GW/5.2GWh,环比-61.2%/-67.9%;
- EPC(含PC)招标规模8.7GW/23.5GWh,环比-60.6%/-61.5%;中标规模15.9GW/50.0GWh,环比+6.9%/+7.6%;
- 2h储能系统中标均价643.3元/kWh,环比-1.5%,价格区间为569.0元/kWh至863.7元/kWh;
- 4h储能系统中标均价831.8元/kWh,环比+57.2%,当月有效样本仅涉及单一项目,价格代表性有限;
- 2h EPC(不含PC)中标均价1050.3元/kWh,环比+2.9%,价格区间为700.0元/kWh至1424.8元/kWh;
- 4h EPC(不含PC)中标均价939.2元/kWh,环比+7.2%,价格区间为668.0元/kWh至1205.0元/kWh。
2026年10月招中标市场特点:
- 储能系统及EPC招标规模同步大幅回落,电网侧独立储能项目缩量成为主要影响因素。10月储能系统招标能量规模环比下降30.7%,连续两个月回落;EPC(含PC)环比下降61.5%,创年内单月新低。两类招标均呈现源网荷三侧全面收缩的特点,主要是电网侧独立储能项目的招标规模下降,分别约占储能系统和EPC整体规模降幅的75.0%和71.7%。
- EPC招标与中标规模走势明显分化,电源侧风光储项目集中定标拉动中标规模再创新高。10月EPC(含PC)招标能量规模环比下降61.5%,中标环比增长7.6%并创年内单月新高。其中电源侧的风光储类项目集中中标,合计规模达到6.02GWh,环比增长261.8%。
- 储能EPC价格呈现阶段性反弹。EPC(不含PC)中标价格结束9月回落走势,2h、4h项目中标均价分别环比上涨2.9%和7.2%,其中4h项目反弹幅度更为明显。
根据CNESA全球储能数据库(https://www.esresearch.com.cn/)的不完全统计,2026年10月,中关村储能产业技术联盟基于各大招采平台发布的公开信息,追踪到275条新型储能项目招标信息(同比+11.3%,环比-40.1%)和中标标段243条(同比+48.2%,环比-26.1%),项目涵盖总承包EPC、储能系统、储能电芯、电池Pack、PCS、EMS、BMS等全链条环节。
01
2026年10月招标情况
招标规模情况:
储能系统招标规模2.5GW/7.6GWh,同比下降25.6%/51.0%,环比下降28.6%/30.7%。10月储能系统招标能量规模延续前9月的回落趋势,呈现源网荷招标全面下降的特点。10月储能系统招标能量下降30.7%,其中电网侧下降28.2%,贡献整体减少量约76.9%;电源侧下降51.2%,降幅最大。集采/框采招标规模仅约0.01GWh,维持低位运行。从月度走势看,8月储能系统招标规模达到阶段性高位后,9月至10月连续回落,各应用场景招标规模同步收缩。
EPC(含PC)招标规模达8.7GW/23.5GWh,同比增长36.8%/25.9%,环比下降60.6%/61.5%。10月EPC(含PC)招标能量规模创年内单月新低,源网荷三侧同步收缩,其中主要是电网侧独立储能招标规模缩减,但电源侧环比降幅最大,另外用户侧工商业项目明显减少。
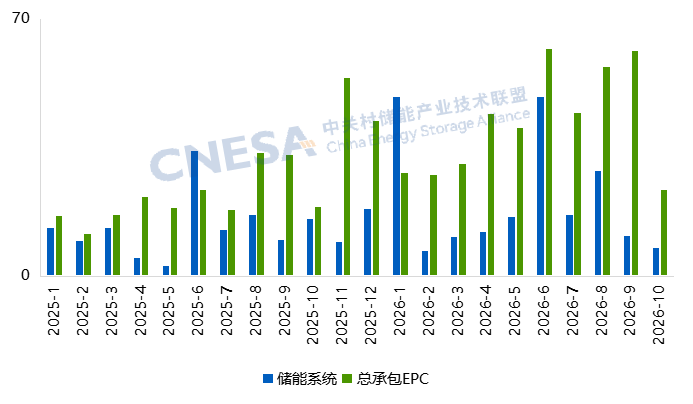
图1:2025年1月-2026年10月储能系统和EPC招标能量规模情况(单位GWh)
注:储能系统采购范围包含由储能电池直流系统、变流升压系统、EMS等相关附属设备组成的完整系统。总承包EPC项目统计口径为至少包含项目设计、储能设备采购及项目施工三项内容的项目。
数据来源:CNESA Datalink全球储能数据库https://www.esresearch.com.cn/
02
2026年10月中标情况
中标规模情况:
储能系统中标规模1.6GW/5.2GWh,同比-50.0%/-58.8%,环比-61.2%/-67.9%。储能系统中标规模连续两个月大幅回落,10月降至年内单月最低水平。分应用场景看,规模下降主要受电网侧独立储能项目缩量影响,电网侧中标规模约4.27GWh,环比下降64.9%,较9月减少约7.9GWh,贡献整体规模降幅的72.1%;电源侧约0.64GWh,环比下降74.7%;用户侧约0.17GWh,环比下降50.8%。
EPC(含PC)中标规模15.9GW/50.0GWh,同比+191.3%/+243.4%,环比+6.9%/+7.6%。EPC(含PC)中标规模连续三个月保持增长,10月创年内单月中标能量规模新高。分应用场景看,中标规模增长主要来自电源侧的风光储类项目,环比增长261.8%。而电网侧环比微增0.5%,中标规模约40.8GWh,整体保持高位。
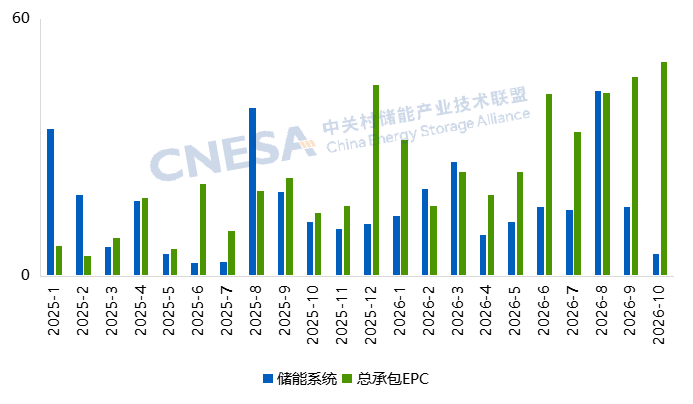
图2:2025年1月-2026年10月储能系统和EPC中标能量规模情况(单位GWh)
注:储能系统采购范围包含由储能电池直流系统、变流升压系统、EMS等相关附属设备组成的完整系统。总承包EPC项目统计口径为至少包含项目设计、储能设备采购及项目施工三项内容的项目。
数据来源:CNESA Datalink全球储能数据库https://www.esresearch.com.cn/
EPC招标中标节奏错位:
EPC招标与中标规模走势明显分化,项目招标与定标节奏存在阶段性错位,10月EPC(含PC)招标能量规模23.5GWh,环比下降61.5%,中标规模则达到50.0GWh,环比增长7.6%。
从中标项目对应的招标时间看,10月中标规模中前期招标项目有45.0GWh,前期招标项目合计贡献90.0%;其中9月招标项目贡献37.0GWh,占比达到74.0%,是当月中标对应的主要招标月份,而10月当月招标并中标的项目仅占10.0%。储能EPC项目招标至定标存在明显的跨月时间差,9月招标项目10月陆续定标,也解释了当月招标规模大幅回落、中标规模仍保持高位的分化现象。
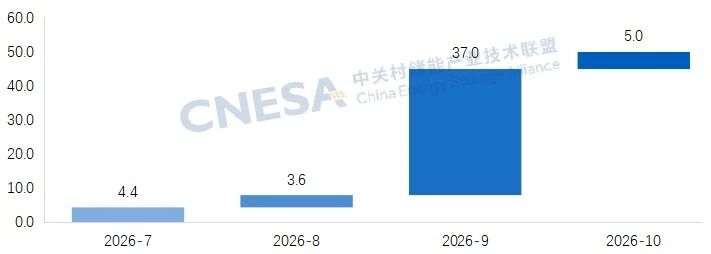
图3:2026年10月EPC(含PC)中标能量规模按原始招标月份分布(单位:GWh)
储能系统中标价格情况:
储能系统:2h储能系统项目中标价格连续两个月下跌,4h储能系统中标均价来自博乐市200MW/800MWh储能项目构网型储能系统采购项目,当月有效数据样本规模受限,价格代表性有限。
- 2h储能系统,均价643.3元/kWh,同比+11.6%,环比-1.5%,价格区间为569.0元/kWh—863.7元/kWh,价格区间较9月放宽。
- 4h储能系统,均价831.8元/kWh,同比+38.2%,环比+57.2%。
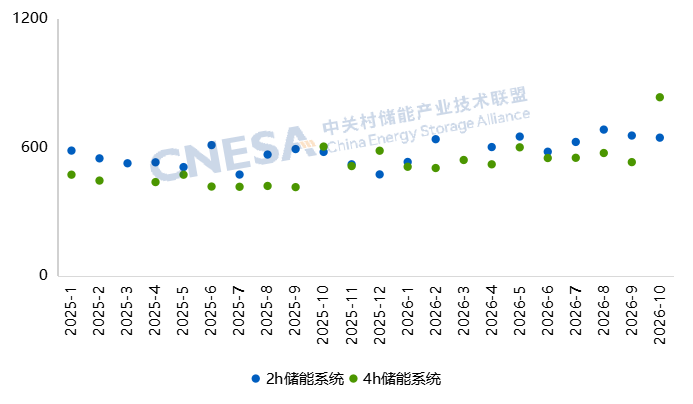
图4:2025年1月-2026年10月储能系统中标均价
(不含集采/框采、用户侧,单位:元/kWh)
注:储能系统采购范围包含由储能电池直流系统、变流升压系统、EMS等相关附属设备组成的完整系统。
数据来源:CNESA Datalink全球储能数据库https://www.esresearch.com.cn/
储能EPC中标价格情况:
EPC(不含PC):10月储能EPC中标价格结束9月的回落走势,2h和4h项目中标均价均有所回升。
- 2h EPC,均价1050.3元/kWh,同比-1.4%,环比+2.9%,价格区间为700.0元/kWh—1424.8元/kWh,价格区间较9月下移;
- 4h EPC,均价939.2元/kWh,同比+22.4%,环比+7.2%,价格区间为668.0元/kWh—1205.0元/kWh,价格区间较9月下移。
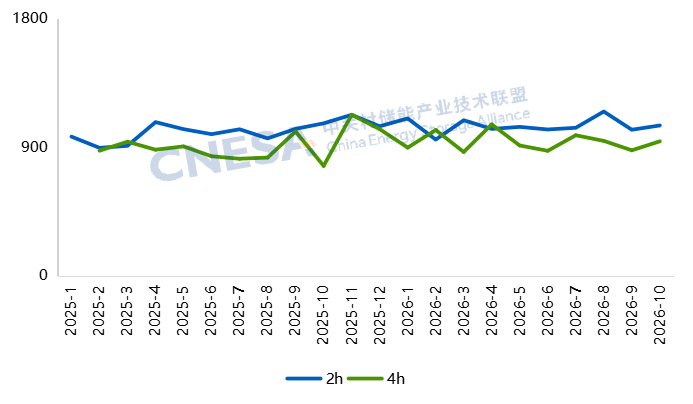
图5:2025年1月-2026年9月EPC中标均价
(不含集采/框采、用户侧,单位:元/kWh)
注:总承包EPC项目统计口径为至少包含项目设计、储能设备采购及项目施工三项内容的项目。
数据来源:CNESA Datalink全球储能数据库https://www.esresearch.com.cn/
中关村储能产业技术联盟自2011年起自主构建全球储能数据库,具体涵盖八大核心数据库,分别是:项目库、招中标库、政策库、标准库、投融资库、厂商库、产品库、研究报告库。联盟始终以规范、及时、全面的信息收录标准,持续追踪全球储能产业数据,同时依托长期积累的扎实数据与深度专业研判,定期输出储能市场的客观分析文章,为产业同仁提供市场决策参考。如需更全面的储能数据咨询服务,欢迎扫码下方二维码,添加联盟官方小秘书。中关村储能产业技术联盟将为您提供全周期、高质量的储能数据服务支持。
储能联盟小秘书